Зонзов Владимир Иванович
Аннотация
Важнейшим фактором, влияющим на эффективность экономической деятельности, является мотивация её участников. Фундаментом для анализа мотивации является «Пирамида Маслоу». Но, для её применения нужно знать размеры доходов, кои причитаются субъектам экономической деятельности. Эти доходы рассчитываются по описываемой ниже «Модели персонифицированного распределения суммы продаж». МПРСП получается перегруппировкой величин в бухгалтерской «Схеме расчета прибыли/убытка». Поэтому, область применимости МПРСП совпадает с областью применимости «Схемы …». То есть, МПРСП применима к любой экономической деятельности.
В статье описаны: — построение МПРСП; — примеры применения МПРСП.
Ключевые слова: экономическая деятельность предприятия; мотивация субъектов экономической деятельности; модель персонифицированного распределения суммы продаж.
СОДЕРЖАНИЕ
| Часть I. Построение «Модели персонифицированного распределения суммы продаж» 1. Введение 2. Общий вид МПРСП 3. Упорядоченность процесса распределения в МПРСП 4. Базовые доли в МПРСП и их постоянство 5. Определение базовых долей в МПРСП Часть II. Применения МПРСП 6. Диапазон и основные области применений МПРСП 7. «Где должен находиться Капиталист при управлении предприятием?» 8. Персонифицированные коэффициенты в МПРСП 8.1. Примеры персонифицированных коэффициентов 8.2. Применения персонифицированных коэффициентов 9. Функционально-стоимостный анализ компонентов величин в МПРСП 10. Применение МПРСП для разработки персонифицированных бюджетов предприятия 11. Применения МПРСП в политэкономике 11.1. Экономическая история о распределении дохода от экономической деятельности 11.2. Экономическая основа марксистской «Теории классовой борьбы» 11.3. Анализ экономики социализма посредством МПРСП 11.4. В чем состоял основной порок социалистической экономики 11.5. Положительная роль государства СССР в сохранении суверенитета России 11.6. К марксистско-ленинскому прогнозу развития мировой экономики 12. Заключение Часть III. Приложение 1. Схема расчета доли налогов в добавленной стоимости 1. Введение 2. Налог на ДС 3. Налоги на зарплату 4. Налог на прибыль 5. Формула расчета доли налогов в добавленной стоимости 6. Учет значений ставок налогов и сборов 7. Графики зависимостей %дс.н и %дс.пр от %дс.зп; и их применение | 1 1 2 4 5 5 6 6 7 7 8 8 9 11 13 13 13 15 16 17 17 18 18 18 18 19 20 20 21 21 |
Часть I. Построение «Модели персонифицированного
распределения суммы продаж»
1. Введение
Экономическая деятельность предприятия вряд ли будет успешной, если доходы от неё недостаточны для покрытия расходов на «воспроизводство» её базовых участников; а именно:
— Капиталиста – владельца предприятия и инициатора экономической деятельности;
— Персонала – наёмных работников, осуществляющих производство продукции;
— Государства – создающего и регулирующего потребление «общественных благ».
При недостаточности дохода, участник уменьшает свои расходы; что уменьшает общий результат экономической деятельности и, соответственно, доходы каждого из её участников.
Из вышесказанного следует желательность финансовой модели, по которой можно увидеть доход каждого базового участника в общем доходе предприятия (далее «суммы продаж», СП). Эта модель строится путем перегруппировки величин в бухгалтерской «Схеме расчета прибыли/убытка»; и называется «Модель персонифицированного распределения суммы продаж». Мнемоническое сокращение – МПРСП – не самое удачное. Но, надо как-то укорачивать часто повторяющийся многословный термин.
Распределение СП от совместной экономической деятельности изучалось корифеями экономической науки. Они старались рассуждениями устанавливать значения долей распределения СП; причем тщательно игнорируя их персонификацию. Но, для практической экономики важны не рассуждения, а значения персонифицированных базовых долей в СП, как устоявшихся средних в опытных-бухгалтерских данных по работам одинаковых типов, выполненных в прошлом. Такие утоявшиеся средние называют «феноменологическими».
В статье описаны:
— построение МПРСП (разделы 2 – 4);
— способ выявления значений долей для МПРСП (раздел 5);
— типовые примеры применения МПРСП (разделы 6-11);
— схема расчета доли налогов в добавленной стоимости (приложение №1).
Номера рисунков, таблиц и формул соответствуют номерам разделов, в которых они находятся.
2. Общий вид МПРСП
Процесс экономической деятельности цикличен и (согласно известной формуле «деньги – товар – деньги») представляется рисунком 2.
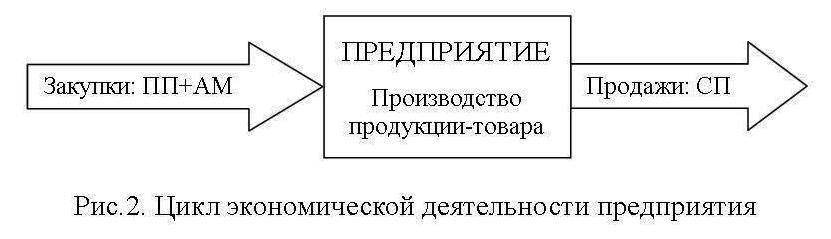
Опишем содержание рис.2.
На «Входе» Предприятие осуществляет следующее:
— Закупает у Поставщиков оборотные средства (сырьё, полуфабрикаты, услуги, …), необходимые для производства продукции; закупает на сумму ПП.
— Компенсирует Капиталистам-владельцам износ внеоборотных средств (оборудование, здания-сооружения, транспорт, …), кои те предоставили Предприятию. АМ – сумма компенсации.
В Предприятии предметы закупок перерабатываются в продукцию-товар.
На «Выходе» продукция продаётся по стоимости СП.
По смыслу экономической деятельности, доходы (СП) должны превышать расходы (ПП+АМ). Поэтому, формула «деньги – товар –деньги» в алгебраическом виде выглядит так:
СП = (ПП+АМ) + ДС ……………………………. (2.1)
где ДС называется «добавленной стоимостью». ДС распределяется между базовыми участниками экономической деятельности (Государством, Капиталистом и Персоналом) для покрытия их расходов на осуществление экономической деятельности. Алгебраически это распределение выглядит так:
ДС = Н + ЗП + ПР ………………………………… (2.2)
или,
100% = %дс.н + %дс.зп + %дс.пр ………………. (2.2”)
Обозначения типа %дс.н = Н/ДС означают долю величины Н входящей в состав величины ДС.
Последовательность величин Н, ЗП, ПР и их долей в уравнениях (2.2) и (2.2”) соответствует порядку, в котором осуществляется дележ ДС:
— Сначала налоги-сборы Н устанавливает и изымает Государство.
— Затем Капиталист устанавливает размер ЗП (фонда оплаты труда наёмного Персонала предприятия), путем допустимой максимизации ПР.
— Персонал последним осуществляет свой выбор. Он определяет размер своих трудозатрат, который может быть скомпенсирован суммой ЗП.
Из уравнений (2.1) и (2.2) следует уравнение (2.3), которое является общим видом МПРСП:
СП = ПП + АМ + Н + ЗП + ПР …………………… (2.3)
Для однозначности понимания величин в уравнении (2.3), укажем их наименования и их содержание:
2.1. СП – сумма продаж. Покупатели уплачивают её предприятию, за его продукцию. СП – это доход предприятия от его экономической деятельности.
2.2. ППМ = (ПП+АМ) – это платежи предприятия за закупки на «Входе» (рис.2), где:
2.2.1. ПП – сумма промежуточного потребления, уплаченная Поставщикам – за полученные от них оборотные средства, израсходованные для производства ДС.
2.2.2. АМ – сумма амортизационных отчислений, уплаченная Капиталистам – за износ внеоборотных средств, применённых Предприятием для производства ДС.
2.3. Н – сумма налогов Государству – за создание и/или регулировку распределения «общественных благ».
2.4. ЗП – сумма зарплат Персонала (фонд оплат наёмного труда) – за осуществлениепроцессапроизводства ДС («чистых зарплат», после изъятия начисленных и отчисленных налогов)
2.5. ПР – сумма прибыли Капиталиста («чистая», после уплаты налога на прибыль) – за управление экономической деятельностью, посредством:
2.5.1. Идеи ДС.
2.5.2. Организации производства ДС.
2.5.3. Оплаты (частями ДС: Н и ЗП) участия Государства и Персонала в производстве ДС.
«Поставщик» оборотных-внеоборотных средств производства и «Покупатель» продукции производственного назначения – это разные роли «Капиталиста». Потому, базовых участников экономической деятельности – три; а именно: «Государство»; «Капиталист»; «Персонал».
Обычно модели являются готовыми инструментами. Но, МПРСП – не совсем обычная. А именно:
— Каждый, кто захочет её применять, должен сначала её построить. Для чего ему надо накопить бухгалтерские данные по экономической деятельности своего предприятия. Анализ этих данных покажет особенности распределения СП:
— — его пошаговую упорядоченность;
— — постоянство его долей для одинаковых видов экономической деятельности.
Эти особенности описаны далее, в разделах 3 и 4.
3. Упорядоченность процесса распределения в МПРСП
В алгебраической форме процесс распределения СП выглядит так:
Шаг 1: СП = ППМ + ДС ………………………… (3.1)
Шаг 2: ДС = Н + (ПР+ЗП) ………………………. (3.2)
Шаг 3: (ПР+ЗП) = ПР + ЗП ……………………… (3.3)
или в обозначениях уравнения 2.2”:
Шаг 1: 100% = %сп.ппм + %сп.дс ………………. (3.4)
Шаг 2: 100% = %дс.н + %дс.пр+зп ………………. (3.5)
Шаг 3: 100% = %пр+зп.пр + %пр+зп.зп …………. (3.6)
Пошаговая упорядоченность распределения СП нагляднее представляется таблицей 3. В ней значение суммы СП – условное; а доли распределения %сп.ппм и т.д. – примерные-правдоподобные. Величины в таблице 3 формируются по бухгалтерским данным для выполненных ранее работ.
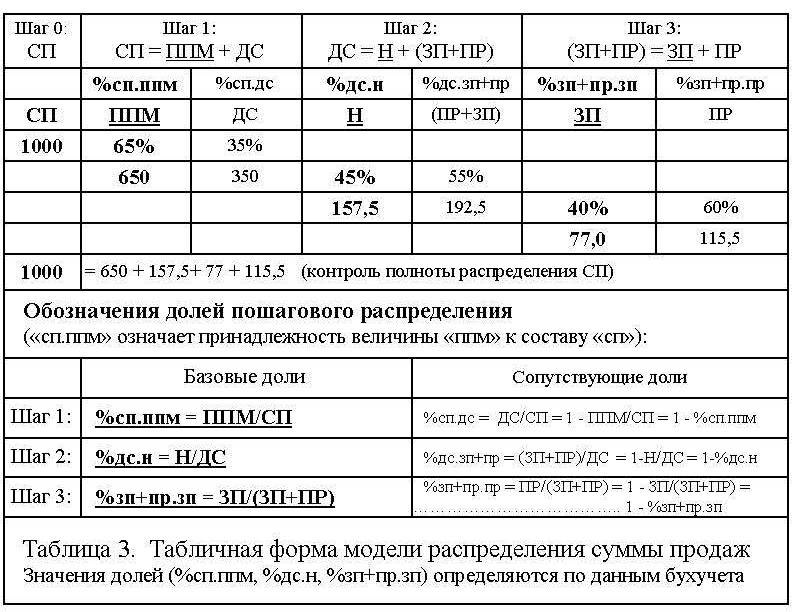
Опишем таблицу 3, по шагам.
3.1. Шаг 1. Сначала формируются величины ППМ и ДС как компоненты СП: СП = ППМ + ДС. Без предметов ППМ невозможно производство продукции.
3.2. Шаг 2. Распределяется ДС между Государством и Предприятием: ДС = Н + (ЗП+ПР).
Государство директивно-законодательно устанавливает своё первенство в дележе ДС и размер своей доли Н в ДС. Эту долю Предприятие и уплачивает Государству.
3.3. Шаг 3. Распределяется сумма (ЗП+ПР) между Персоналом и Предприятием (посредством договора найма): (ЗП+ПР) = ЗП + ПР.
Примечание.
МПРСП – линейная. Поэтому, для другого значения СП значения величин распределения в таблицах типа 3 изменятся соответственно коэффициенту СП/1000.
4. Базовые доли в МПРСП и их постоянство
Базовые доли в МПРСП – это доли базовых участников экономической деятельности. А именно (см.таблицу 3): %сп.ппм; %дс.н; %зп+пр.зп.
Обычно у каждого предприятия, при производстве продукции одинакового типа, базовые доли – постоянные (точнее, приблизительно постоянные – квазипостоянные). Это – опытный факт. Причины постоянства – следующие:
4.1. Для %сп.ппм – Одинаковость технологий производства продукции (а значит постоянство ассортимента и количества предметов-услуг ППМ); и стабильность цен на предметы-услуги ППМ (а значит одинаковые затраты на них).
4.2. Для %дс.н – стабильность баз и ставок налогов-сборов.
4.3. Для %зп+пр.зп и %зп+пр.пр – договорное равновесие между потребностями-запросами «воспроизводства» Персонала и «воспроизводства» Капиталиста.
Правда, нередко бывает, что Капиталист в сговоре с Государством подавляет часть потребностей Персонала (подавляет мерами внеэкономического принуждения). В ответ Персонал уменьшает трудозатраты, что уменьшает производимую ДС; и, соответственно, Н и ПР. А уменьшение Н и ПР приводит к проигрышу Государства и Капиталиста в «международной экономической регате».
Интересно отметить следующее: базовые участники экономики могут рассматриваться как аналоги отраслей экономики. Тогда для этих «отраслей» можно применить представления известной модели «затраты-выпуск». А именно:
— Государство – потребляет налоги и «выпускает» услуги соответственно п.2.3.
— Персонал — потребляет зарплату и «выпускает» услуги соответственно п.2.4.
— Капиталист – потребляет прибыль и «выпускает» услуги соответственно п.2.5.
5. Определение базовых долей в МПРСП
Опишем процедуру определения базовых долей для таблицы 3.
5.1. По данным из банковских выписок заполняются столбцы 2-4 таблицы 5.
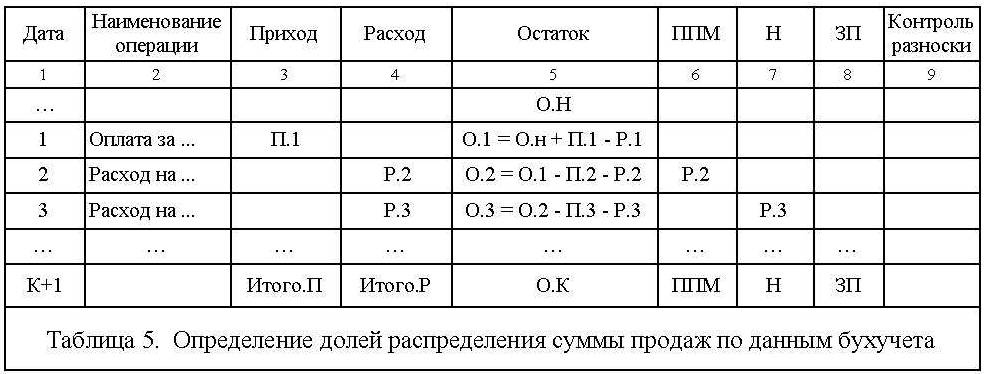
В столбце 5 размещаются:
— О.Н – остаток денежных средств на расчетном счете на начало отчетного периода.
— О.1, О.2, О.3, … — результаты калькуляции остатков после каждой банковской операции.
— О.К – остаток денежных средств на расчетном счете на конец отчетного периода.
5.2. Для нахождения значений искомых базовых долей, данные столбца 4 разносятся по столбцам 6-8, соответственно назначению величин ППМ, Н, ЗП в уравнении (2.3).
5.3. Строка К+1 содержит итоговые суммы соответствующих столбцов (слева-направо):
— Итого.П (приходов-доходов) = СП.
— Итого.Р (расходов) = ППМ + Н + ЗП.
— О.К (остаток на конец отчетного периода): О.К = Итого.П – Итого.Р = ДС.
— Далее – итоговые суммы по столбцам: ППМ; Н; ЗП.
Суммы строки К+1 используются для калькуляции базовых и вспомогательных долей в табл.3.
5.4. Сумма ПР рассчитывается по суммам строки К+1: ПР = СП – (ППМ + Н + ЗП).
5.5. Долю %дс.н можно определить еще и расчетом, по законодательно установленным базам и ставкам налогов-сборов. Как это делается показано в Приложении №1. «Схема расчета доли налогов в добавленной стоимости».
Примечания.
Кратко опишем важные подробности реального определения базовых долей.
5.6. Главное требование к таблице типа 5 – следующее: она должны быть полна и самоочевидна; то есть:
— Полна – в смысле отсутствия (в дальнейшем) необходимости обращения к первичным документам.
— Самоочевидна – значит, допускает чтение-проверку-анализ-корректировку без участия и пояснений её составителей.
Поэтому, в реальной таблице 5 количество столбцов – больше. В клетках добавочных столбцов содержится следующая информация:
— Наименования сторон операции.
— Тип операции (закупка или продажа).
— Первичный документ операции и место его хранения.
— … и так далее.
5.7. Количество строк-операций в таблице типа 5 может быть сотни-тысячи. Поэтому она должна содержать дополнительные столбцы для контроля полноты и правильности её заполнения. К примеру, в вышеприведенном примере таблицы 5:
— По данным столбца 5 и остаткам банковских выписок контролируется полнота заполнения столбцов 3 и 4.
— Нулевые значения в столбце 9 доказывают полноту-правильность разноски сумм из столбца 4 по столбцам 6-8.
— Неправдоподобность итоговых сумм по столбцам 6-8 проверяется по данным этих столбцов. Сомнительные данные проверяются по первичным документам.
5.8. Как видно, расчет значений базовых долей для МПРСП – это трудоёмкая «ручная» работа. Потому что, её значительная часть – это внесение исходных данных. Последнее вряд ли удасться автоматизировать. Зато делается эта работа руками специалистов планово-экономического отдела, у которых стоимость рабочего времени меньше чем у старших руководителей. И – главное – расчет значений базовых долей делается лишь однажды. А далее МПРСП будет готовым инструментом для руководителей, применимость которого нужно временами контролировать-корректировать.
5.9. В таблице типа 5 бывает желательным дробление столбцов. Например:
— столбец 6 на два – с заголовками ПП и АМ;
— столбец 8 на два – с заголовками ЗПП и ЗПВ. Где: ЗПП – это ФОТ производственного персонала предприятия; ЗПВ – ФОТ вспомогательного персонала (офисного, управленческого, общехозяйственного, специального);
Суммы ПП, АМ, ЗПП, ЗПВ причитаются разным персоналиям. Значит, такое дробление сужает диапазон оценки достаточности этих сумм для этих персоналий.
Часть II. Применения МПРСП
6. Диапазон и основные области применения МПРСП
МПРСП получается путём перегруппировки величин в «Схеме расчета прибыли/убытка». Перегруппировка относится к так называемым «равносильным алгебраическим преобразованиям». Поэтому, диапазон применимости МПРСП – тот же, что и у «Схемы …». То есть, модель применима для анализа всех видов экономической деятельности любого масштаба.
МПРСП, как и «Схема …» – линейная. Значит, величины в ней можно и дробить и укрупнять. Так что, МПРСП применима к анализу экономической деятельности любого масштаба (отдельная сделка, участок, цех, предприятие, отрасль, экономика страны).
Для полноты, МПРСП должна бы учитывать величины экспорта-импорта. Но, сейчас важнее понять как строится и применяется МПРСП. Тогда читатель сам сможет сделать понадобившуюся ему достройку.
Далее, в нижеследующих разделах, описаны типовые применения МПРСП. А именно:
Раздел 7. «Где должен быть Капиталист» при управлении предприятием?
Раздел 8. Персонифицированные коэффициенты финансового анализа.
Раздел 9. Функционально-стоимостный анализ компонентов величин распределения СП.
Раздел 10. Применение МПРСП для разработки комплекта бюджетов предприятя.
Раздел 11. Применения МПРСП в политической экономике.
7. «Где должен находиться Капиталист при управлении предприятием?»
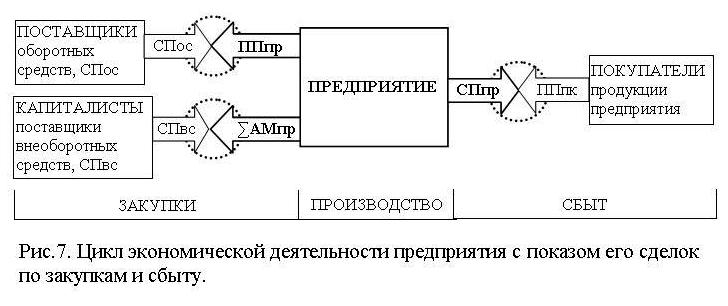
Стоимости ПП, АМ и СП появляются в результате закупок и продаж; то есть, в результате осуществления внешних операций. Значения ПП, АМ и СП определяются по рыночному механизму согласования «выгоды покупателя» и «выгоды продавца». Вот почему П.Друкер указал (в книге «Эффективное управление. Экономические задачи и оптимальные решения»; часть 1-я, глава 1-я «Реалии бизнеса»), что ресурсы и результаты экономической деятельности предприятия находятся ВНЕ предприятия.
Из содержания предыдущего абзаца следует:
— Капиталисту-владельцу желательно тратить своё рабочее время на общение с себе подобными во внешней среде, а не на услады высиживания в директорском кабинете предприятия и помыкания наёмного Персонала.
— В отсутствие Капиталиста-владельца, Персонал предприятия должен работать по конструкторской-технологической-организационной документации; конечно, с обязательным контролем (технологическим и владельческим).
Вышесказанное иллюстрируется рис.7. О содержании обозначений в нём догадаться нетрудно.
8. Персонифицированные коэффициенты в МПРСП
В экономической науке есть раздел называемый «Финансовый анализ». В нём оперируют «финансовыми коэффициентами» составленными из величин входящих в «Баланс» и в «Расчет прибыли/убытка». Но, эти величины – неперсонифицированые. Соответственно, такими же являются и «финансовые коэффициенты». Значит применение последних не учитывает мотивацию – важнейший фактор, влияющий на успешность экономической деятельности предприятия. Поэтому, множество традиционных финансовых коэффициентов желательно дополнить множеством «персонифицированных коэффициентов», составленных из величин входящих в МПРСП.
8.1. Примеры персонифицированных коэффициентов
Примеры показаны для экономической деятельности в которой сумма продаж СП = 1000 тыс.руб распределяется по таблице 3. Для удобства приведём повторно её часть.
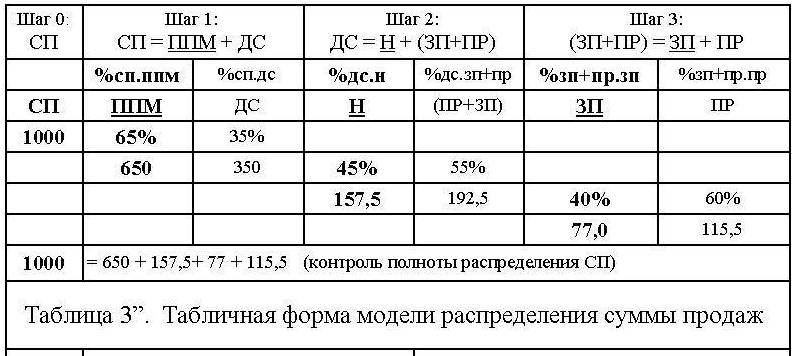
По величинам этой части можно составить следующие персонифицированные коэффициенты:
8.1.1. ППМ/СП = %сп.ппм = 0,65.
8.1.2. Н/СП = (ДС/СП)*(Н/ДС) = %сп.дс * %дс.н = 0,35* 0,45 = 0,158.
8.1.3. ЗП/СП = %сп.зп = %сп.дс * %дс.зп+пр * %зп+пр.зп = 0,35*0,55*0,4 = 0,077.
8.1.4. ПР/СП = %сп.пр = %сп.дс * %дс.зп+пр * %зп+пр.пр = 0,35*0,55*0,6 = 0,115.
Таким образом, из каждого миллиона рублей СП, причитается:
— 1000 тыс.руб * 0,65 = 650 тыс.руб – поставщикам предметов ПП и АМ.
— 1000 тыс.руб * 0,158 = 158 тыс.руб – Государству.
— 1000 тыс.руб * 0,077 = 77 тыс.руб – Персоналу.
— 1000 тыс.руб * 0,115 = 115 тыс.руб – Капиталисту.
Коэффициенты 8.1.1-8.1.4 можно дробить. К примеру, ЗП = ЗПП + ЗПВ. Тогда, с учетом 8.1.3, получим, что %сп.зп = %сп.зпп+зпв * (%зпп+зпв.зпп + %зпп+зпв.зпв). Такое дробление бывает желательным, потому что трудозатраты производственного персонала легче поддаются нормированию. И тогда в рамках меньшей суммы (ЗПВ = ЗП – ЗПП) легче определять зарплаты для вспомогательного персонала.
Персонифицированные коэффициенты можно и укрупнять (агрегировать).
8.2. Применения персонифицированных коэффициентов
8.2.1. Персонифицированные коэффициенты помогают легко-быстро получать ответы на немалое количество вопросов в управленческой практике. Например:
— По коэффициенту 8.1.1 можно определять тип бизнеса. В торговых предприятиях (перепродающих чужую продукцию) значение доли %сп.ппм будет ближе к 1 чем в производственных предприятиях. Правда, это так только для «рынка покупателя». Для «рынка продавца» СП в торговых предприятиях может значительно превышать ППМ.
— По коэффициенту 8.1.2 оценивается сумма налогов и сборов. Здесь интересен график зависимости %дс.н от %дс.зп , представленный на рис 7 в Части III.
— По коэффициенту 8.1.3 быстро определяется стоимость рабочего места. К примеру, чтобы принять нового работника на зарплату ЗП=60 тыс.руб/год, нужно увеличить сумму продаж СП на 60/0,077 = 779 тыс.руб/год.
— В части ФОТ распространённым является заблуждение, что-де с его увеличением падает выработка ДС. Но, это противоречит связи ЗП/ДС = %дс.зп. То есть, если упала выработка ДС, то соответственно должна уменьшится и ЗП. А вот причины уменьшения ДС при повышении высокой зарплаты следует изучать. Скорее всего они будут следствием появившихся проблем в организации и в обеспечения труда Персонала.
— По отношению коэффициентов 8.1.4 и 8.1.3 видно, что каждому рублю чистой зарплаты должно соответствовать 115/77 = 1,5 руб чистой прибыли. Но, конечно, это не значит что при уменьшении ЗП будет расти значение отношения ПР/ЗП.
8.2.2. МПРСП – линейная модель; что проявляется, к примеру, в следующем: Изменение СП, скажем на 10% приведёт к такому же изменению для величин распределения СП. И обратно: при желании увеличить, к примеру, прибыль на 20%, понадобится увеличение СП на 20%. При этом, неявно предполагается, что изменения величин распределения не настолько велики, чтобы изменились технология и организация производства продукции.
Таким образом, руководитель сможет (по однажды установленным значениям базовых долей %сп.ппм, %дс.н, %зп+пр.зп) самостоятельно-быстро построить-проанализировать картину распределения СП (для своего предприятия или для предприятия визави) и придти к выводам следующим из этой картины. Это помогает, к примеру, при переговорах с подрядчиками о стоимости их работ.
Однажды стройподрядчик предложил услуги, завышенные по стоимости в 6 раз, обосновав их стоимость подробной сметой. Он надеялся, что уточнение стоимости услуг утонет в обсуждении деталей предложенной им сметы. Но, в его присутствии за 5 мин была построена таблица МПРСП, показавшая оценку завышения.
9. Функционально-стоимостный анализ компонентов величин в МПРСП
— Допустим, подрядчику предложено выполнение строительных работ.
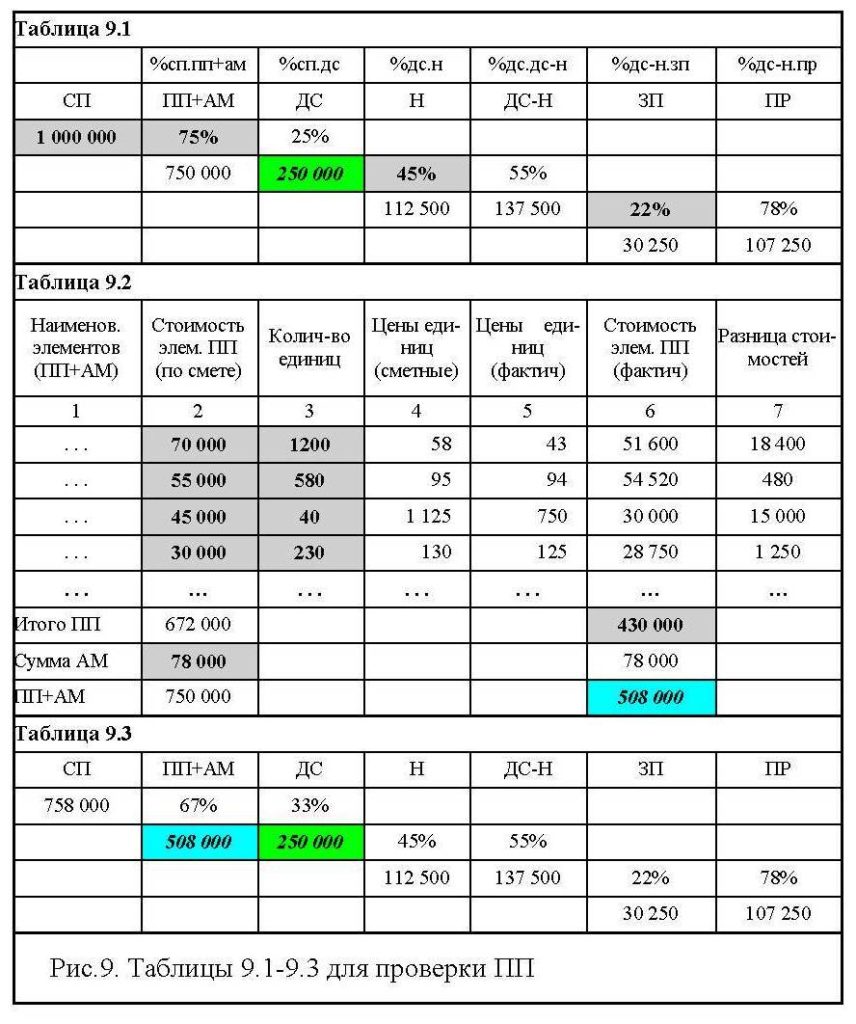
— Допустим, распределение СП, построенное по данным сметы от подрядчика, представляется таблицей 9.1.
Видно, что подрядчик завысил значение доли %сп.ппм (75% против обычных 65%). Как выявить причины завышения? Это делается по нижеследующей процедуре (9.А-9.Б).
9.А. Строится таблица 9.2 для анализа состава ППМ.
В таблице 9.2:
— Расходы АМ не анализируются (для краткости таблицы);
— Значение СП принято (для примера) равным 1 млн.руб. Тогда для других значений СП все величины распределения изменятся в СП/1000000 раз.
— Данные для столбцов 1-4 берутся из сметной «Ведомости ресурсов».
Количество предметов ПП может быть сотни. В первую очередь изучаются те, вклад которых в сумму ПП велик. Причины завышения ПП могут быть следующими:
— Проектом могут быть предусмотрены предметы ПП: относящиеся к брендам; и/или имеющие повышенные показатели назначения; и/или имеющие пониженные показатели потребления.
— В состав ПП (в столбце 3) могут быть включены лишние предметы.
— Цены некоторых предметов ПП (в столбце 4) могут быть завышены.
Допустим, проверка-корректировка цен в таблице 9.2 показала, что фактическое значение ПП должно быть не 672000, а 430000. Тогда, ППфакт+АМ = 430000+78000 = 508000.
9.Б. Пересчитаем таблицу 9.1 для скорректированного значения ППМ, при сохранении значений: ДС = 250000; %дс.н и %дс-н.зп. В результате получим таблицу 9.3. В ней:
— СП = ППМ+ДС = 508000+250000 = 758000
— %сп.ппм = 508000/758000 = 67%;
— %сп.дс = 250000/758000 = 33%.
Таким образом выявлено, что СП в таблице 9.1 завышена подрядчиком на 242000 ед.
Примечания.
По таблице типа 9 видны её следующие особенности:
— Анализ-согласование-корректировка стоимости работ подрядчика осуществляется в рамках полной картины распределения СП.
— Изменения одних величин приводят к необходимости изменений других.
Этими особенностями и удобна табличная форма МПРСП.
Главное – чтобы руководители имели возможность самостоятельно читать и корректировать таблицы типа 9.1-9.3. Для этого в таблице 9.2 должны присутствать дополнительные столбцы, упомянутые в пункте 5.6 раздела 5.
Вот так, построением таблицы типа 9, работники планово-экономической службы могут выявлять-анализировать сомнительные величины в распределении СП подрядчика; и предлагать варианты корректировок. А делать это прямым изучением сметы – неэффективно. Потому что сметчики с обеих сторон могут пререкаться бесконечно, «утонув» в деталях сметы.
10. Применение МПРСП для разработки персонифицированных бюджетов предприятия
Обычно бюджеты предприятия разрабатываются «снизу» и утверждаются «сверху». Разработки «снизу» основываются на сметах-калькуляциях производства продукции или услуг.. Исходные данные для смет-калькуляций содержатся в:
10.1. Описаниях:
— видов работ-продукции;
— конструкторской-технологической-организационной документации.
10.2. Прогнозах:
— цен продаж;
— цен закупок.
Утверждение бюджетов «сверху» необходимо для их балансировки-корректировки в пределах общей суммы бюджета предприятия; коя определяется по количествам предметов продаж-закупок и их «среднерыночных» цен. Эти количества и цены формируют значения сумм отдельных бюджетов предприятия:
— бюджета продаж, СП;
— бюджета закупок, ППМ;
10.3. По этим СП и ППМ определяется ДС = СП – ППМ. Её должно быть достаточно для покрытия сумм затрат для воспроизводства участников экономической деятельности; сумм: Н; ЗП; ПР.
Распределения сумм персонифицированных бюджетов определяются с помощью таблицы 10. Она строится на основе таблицы типа 3 из раздела 3. Последняя, для удобства, включена в таблицу 10. (Внимание! Доля %зп+пр.зп изменена с 40% до 22%. Полследняя больше соответствует распределению ДС в последней четверти 20 века).
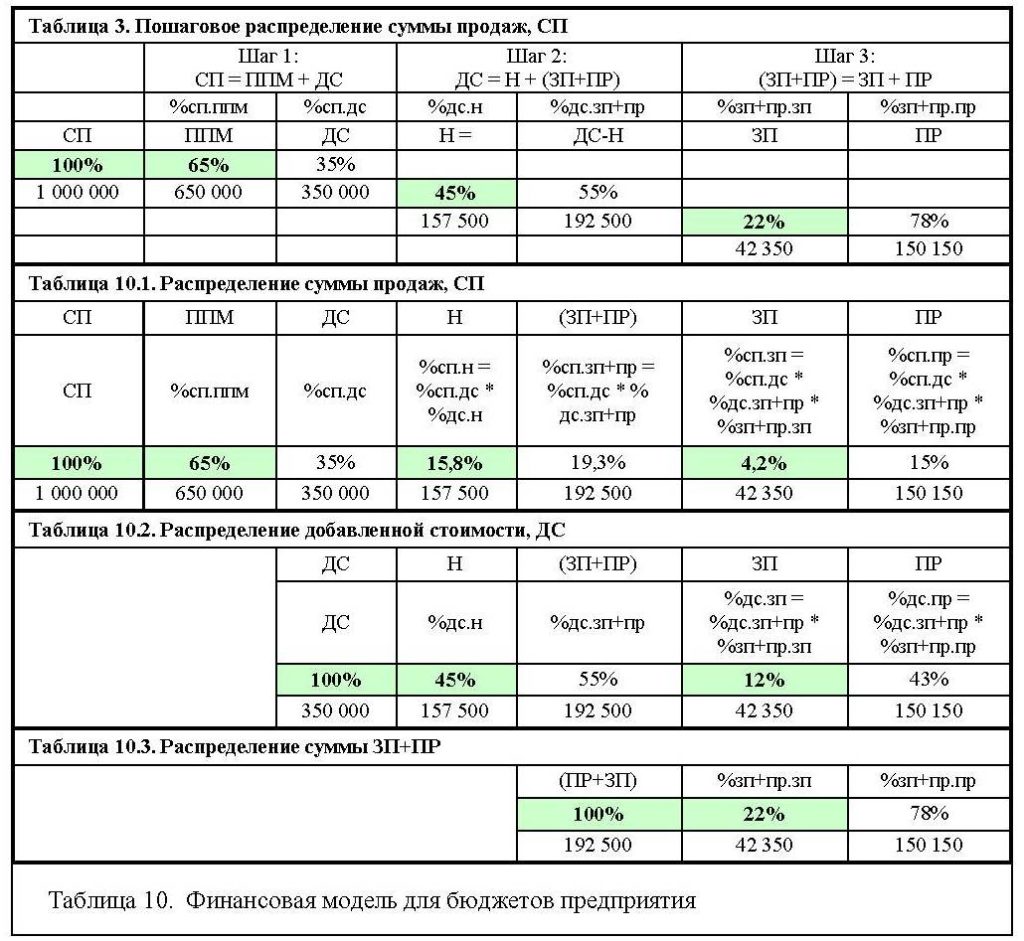
По таблице 10 видно как рассчитываются значения долей распределений сумм бюджетов. К примеру:
10.5. %сп.н = Н/СП = (Н/ДС)*(ДС/СП) = %сп.дс*%дс.н = 35%*45% = 15,75%
10.6. %сп.зп = ЗП/СП = (ЗП/(ПР+ЗП))*((ПР+ЗП)/ДС)*(ДС/СП) = 22%*55%*35% = 4,2%
10.7. %сп.пр = ПР/СП = (ПР/(ПР+ЗП))*((ПР+ЗП)/ДС)*(ДС/СП) = 78%*55%*35% = 15%
Пусть сумма общего бюджета предприятия СП = 1 млн. Тогда её распределение по суммам бюджетов расходов будет следующим:
10.8. Оборотные и внеоборотные средства: ППМ = СП*%сп.ппм = 1млн*0,65 = 650 тыс.
10.9. Налоги: Н = СП*%сп.н = 1млн*15,75% = 158 тыс.
10.10. Фонд зарплат (после уплаты налогов и сборов): ЗП = СП*%сп.зп = 1млн*4,2% = 42тыс
10.11. Прибыль (после уплаты налога на прибыль): ПР = СП*%сп.пр = 1млн*15% = 150тыс.
Обычно, предприятие выполняет больше одного вида работ или производит больше одного вида продукции. В этом случае таблица типа 10 для всего предприятия строится так:
10.12. Сначала строятся таблицы типа 10 для производства-сбыта продукции каждого вида.
10.13. Далее, складываются однотипные суммы из четвёртых строчек таблиц по п.10.1.
10.14. И наконец, доли распределения определяются делением сумм бюджетов расходов на сумму общего дохода.
Итак:
— Значения СП и сумм бюджетов типа 10.8-10.11 будут ориентирами для разработки «снизу» комплекта бюджетов предприятия.
— Величины ППМ и ЗП можно раздробить (к примеру, по производству отдельных видов продукци; а в пределах меньших сумм легче оптимизировать расходы).
— Вышеприведенное описание можно применить и для калькуляции хозрасчетных отношений между подразделениями предприятия.
11. Применения МПРСП в политэкономике
11.1. Экономическая история о распределении дохода от экономической деятельности
Говорят, что экономическая деятельность (далее, ЭД) началась с того, что первобытный человек посадил зерно в землю, а не съел его.
В процессе ЭД, специализация труда привела к разделению оного и к объединению специализированных его видов в рамках предприятия. Но, в предприятии результат трудозатрат каждого участника ЭД оказался в «общем котле»; что породило проблему распределения из этого котла. У всех народов, во все времена, при любой организации общественной жизни (при любом госсударственном строе, в том числе и при капитализме и при социализме) распределение «добавленной стоимости» (ДС) из общего котла осуществлялось одинаково:
11.1.0. По размерам вложений участников в осуществление ЭД
Но, попытки изучить экономическую литературу о распределении ДС неотвратимо погружают любого изучающего в глубокий сон, из-за нагромождений терминов и бесконечных рассуждений авторов об «истинной сути» этих терминов.
В середине 19-го века К.Маркс «взбодрил» читателей построением теории общественного устройства названного «коммунизмом». Главная особенность коммунизма – следующая: в нём отсутствует распределение ДС по размерам вложений участников в осуществление ЭД. Чтобы о «вложениях» даже не возникали разговоры, в коммунизме отсутствует право частной собственности на средства производства.
Признаки коммунизма – следующие:
11.1.1. Участие граждан в общественной ЭД осуществляется по правилу «от каждого – по способностям».
11.1.2. Распределение ДС – по правилу «каждому – по потребностям».
По понятным причинам теория «научного коммунизма» предусматривала переходной период, названный «социализмом».
Признаки социализма – следующие:
11.1.3. Граждане трудятся по правилу коммунизма, п.11.1.1.
11.1.4. ДС распределяется по правилу капитализма – п.11.1.0.
Но, беда теории социализма состояла в том, что на практике оценку размера вложений «по труду» определяли несменяемые госчиновники. Последствия такой оценки показаны далее в разделе 11.3.
11.2. Экономическая основа марксистской «Теории классовой борьбы»
Во времена К.Маркса трудозатраты в подавляющей части относились к физическому труду (в смысле главы 5 книги П.Друкера «Задачи менеджмента в XXI веке»). Предмет и результат этого труда – наглядны. Поэтому их можно нормировать; что позволяет покупать физические трудозатраты как товар. Значит по-Марксу, ЭД предприятия («Деньги-Товар-Деньги») представляется рис.11.2. На этом рисунке пунктирными овалами отмечены сделки предприятия с поставщиками предметов-услуг ППМ и покупателями продукции предприятия СП.
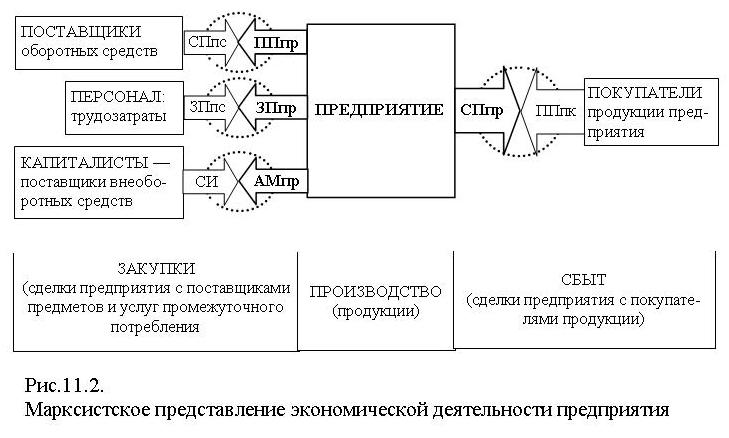
На рис.11.2 применены те же обозначения что и для рис.7. Они относятся к трем субъектам экономической деятельности: поставщикам (пс); предприятию (пр); и покупателям (пк).
Понятие «прибавочная стоимость предприятия», ПСпр, появляется путем следующей группировки слагаемых в правой части уравнения (2.3). Результат группировки, в обозначениях рис.11.2 выглядит так:
СПпр = ((ППпр+АМпр) + ЗПпр) + (Н + ПР) ………… (11.2.1)
ППМпр = (ППпр+АМпр) + ЗПпр ……………………. (11.2.2)
ПСпр = Н + ПР …….…………………………………… (11.2.3)
К.Маркс, «на булавках» показал, что ПСпр значительно больше ЗПпр; что видно и из нижеследующей таблицы 3”, которая является фрагментом таблицы 3 (из части 1). В таблице 3” значения базовых долей распределения СП – примерные; они относятся к общестроительным работам в СССР третьей четверти 20-го века.
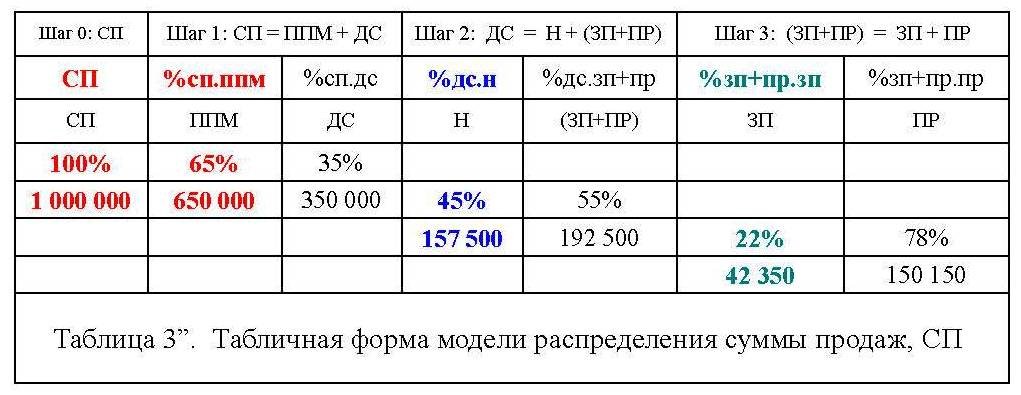
По таблице 3” видно следующее:
ДС = 350000 ……………………………………… (11.2.4)
ПС = (Н+ПР) = (157500+150150) = 307650 …… (11.2.5)
ЗП = 42350 ………………………………………. (11.2.6)
307650 >> 42350 ………………………………… (11.2.7)
Неравенство (11.2.7) послужило основой для марксовой «Теории классовой борьбы». Но, массы теории не изучают. Они откликаются на лозунги. Вот марксисты, напирая на неравенство (11.2.7), и обратились к пролетариям с лозунгом: «Вы – работаете; а они ваш труд – ядят!». В результате «разум пролетариев возмутился и вскипел». А Ленин, добавив следующие лозунги:
— «Долой войну!»;
— «Землю – крестьянам!»;
— «Фабрики – рабочим!»;
подрулил «кипение» в сторону, нужную ВКП(б) – к захвату большевиками власти в России.
11.3. Анализ экономики социализма посредством МПРСП
Общественное устройство в СССР имело следующую особенность:
— Отсутствовала частная собственность на природные ресурсы и средства производства. Оные были объявлены «общенародной собственностью»; но, распоряжалось ими – государство. А это означало, что СССР был одновременно и в ипостаси Государства и в ипостаси Капиталиста. Таким образом, СССР достиг высшей степени развития капитализма – монопольное владение и управление экономикой.
По таблице 3” и уравнениям (11.2.4)-(11.2.6) определим, как распределялась ДС в социалистическом государстве СССР:
%дс.пс = ПС/ДС = 307650 / 350000 = 89% ……… (11.3.1)
%дс.зп = ЗП/ДС = 42350 / 350000 = 11% ………… (11.3.1)
Значения долей %дс.пс = 89% и %дс.зп = 11% вскрывают экономическую и соответственно политическую суть социализма (и будущего коммунизма). Эта суть прямо высказана Троцким и Сталиным:
— Троцкий: население соцстраны – это контингент «трудовых армий», кои вырабатывают ДС.
— Сталин: руководство соцстраны – это ВКП(б), «орден меченосцев» (позже их назвали «номенклатурой»), кои распределяют ДС.
Однако, капиталисты стран мира не хотели терять владение своими предприятиями и становиться «бойцами трудовых армий». Поэтому, к перспективе социализма-коммунизма они отнеслись враждебно-антагонистически; что проявилось в их стремлении уничтожить СССР. Это стремление совпало и с экономической потребностью капиталистов стран мира – к захвату всё новых и новых природных ресурсов. А гигантская территория России – это самый крупный в мире источник природных ресурсов.
С другой стороны, в уставе ВКП(б) указана конечная цель – победа коммунизма во всём мире. Для достижения этой цели номенклатуре необходимо было средство – сильное государство СССР. Но строительство сильного государства осуществляется руками лояльных граждан. Что вынудило ВКП(б)-КПСС «подкармливать» граждан СССР. Для чего номенклатура создала «общественные фонды потребления» и пополняла их из ПС. Из этих фондов покрывались расходы на «бесплатные» квартиры-медицину-образование … .
Кроме «бесплатных пряников» лояльность обеспечивалась и «кнутом» в виде средства называемого «очередь». А именно:
— Все граждане СССР были выстроены в очереди к «котлам» общественных фондов потребления. Нелояльное к государству поведение гражданина каралось изгнанием оного из очередей. Что устрашало контингенты очередей.
— И все предприятия тоже были выстроены в очереди к «котлу» называемому «Госснаб».
Их нелояльность к власти номенклатуры каралась также изгнанием из очередей. Чем существенно ухудшалась экономическая основа бытия изгнанников; что устрашало контингент руководителей предприятий.
Так что, «очередь» была эффективным средством управления поведением граждан (и рядовых и руководителей предприятий).
Важно обратить внимание на следующее:
— Хотя (предусмотренных марксизмом) трудовых армий (за исключением ГУЛАГовских) в СССР не было, но все граждане СССР были обязаны трудится на номенклатуру. Кто уклонялся от этой обязанности, того объявляли тунеядцем и репрессировали как уголовника.
— Конечная цель – победа коммунизма во всём мире – оказалась недостижимой. И потому номенклатурщики стали дрейфовать к капиталистам. Но, дорвавшись в среду капиталистов, номенклатурщики обнаружили, что там их воспринимают как «меньшие куски закваски» (из книги «Морской волк» Джека Лондона). И потому сейчас (в условиях начавшейся третьей мировой империалистической войны) в РФ начались разговоры о защите русского народа. Потому что только он – государствообразующий – защищая себя от уничтожения (аналогичного уничтожению индейцев Америки), защитит власть и право собственности номенклатурного государства; как это произошло в войну с немцами. Тогда (по признанию Сталина Черчилю, летом 1942 года) русский народ, защищая себя, защищал и ВКП(б).
11.4. В чем состоял основной порок социалистической экономики
Основной порок исчезнувшей социалистической экономики был в следующем:
— управляли ею несменяемые номенклатурщики;
— наполняли вышеупомянутые «котлы» одни, а раздачу из них осуществляляли другие.
В результате, новаторы (как и все участники ЭД) получали только зарплаты. И много ли социалистические «биллы гейтсы» и «стивы джобсы» могли наинвестировать из своих зарплат? Вопрос – риторический. Вот почему социалистическая экономика выказала меньшую иновационность по сравнению с капиталистической. Вот почему социалистическая экономика «проспала» научно-технические революции второй половины 20-го века.
Можно возразить, что-де в сталинские времена экономика СССР развивалась невиданными темпами. Да, так было. Потому что, в критических ситуациях по отдельным видам экономической деятельности монопольное управление действительно более эффективно. Что в 1930-х гг было достигнуто благодаря следующему:
— неограниченной власти государства над гражданами;
— единому планированию;
— почти неограниченной возможности концентрации инвестиций;
— доверию граждан к государству и их согласию на личные жертвы ради государства;
— экономическому кризису в западных странах, из-за которого они наэкспортировали в СССР много оборудования и технологий;
— жесткой конкуренции советских творцов новой техники, имевших прямой выход на номенклатурщиков высшего уровня.
Итак, в целом и для долгого периода, профессионализма и «пропускной способности» номенклатуры – заведомо недостаточно, чтобы обнаруживать-инициировать-финансировать возможности развития науки-техники. То есть, делать то, что при капитализме делают тысячи-миллионы ученых-изобретателей-рационализаторов.
Кстати, из-за антагонистической борьбы против СССР, властители капстран тоже были вынуждены подкармливать наёмный персонал. Но, после появления признаков заметного разложения СССР и последующего его распада (после установления «однополярного мира»), и в капстранах стала уменьшаться оплата труда наёмного персонала. Что привело к тому, что там (с 1980-х гг) каждое последующее поколение наёмного персонала стало жить хуже предыдущего.
Возможно, лекарством могла бы быть категорическая сменяемость правителей (как было сотни лет в доимператорском Древнем Риме). Но, номенклатура препятствует применению этого опыта.
11.5. Положительная роль государства СССР в сохранении суверенитета России
«У всякой медали есть две стороны».
К началу 20-го века Российская империя (РИ) пришла слабой; что было следствием следующих факторов:
— Гигантских пространств страны, слабо связанных коммуникациями.
— Многонациональности страны.
— Разложения госаппарата.
— Значительного технологического отставания промышленности РИ от стран Запада.
— Отсутствию суверенности экономики РИ. Она в значительной степени принадлежала странам Запада – инвесторам и кредиторам. А отсутствие экономического суверенитета неминуемо вело к потере и политического суверенитета.
Крушение царизма вело к распаду России. Но, этому крушению воспрепятствовала ВКП(б). Ей необходимо было мощное государство, как средство для осуществления мировой революции. «Не постояв за ценой», ВКП(б) добилась построения мощного государства – СССР. Правда, по известным причинам, США всё таки победили СССР в экономико-политической «регате».
Итак, надо признать что без власти ВКП(б) Россия после 1-й мировой войны была бы развалена и «приватизирована» странами Англосаксонской цивилизации; а население России повторило бы судьбу индейцев Америки. А то, что позже ВКП(б)-КПСС разложилась и сама развалила-«приватизировала» СССР, стало неотвратимым следствием несменяемости номенклатурщиков.
11.6. К марксистско-ленинскому прогнозу развития мировой экономики
Общеизвестен марксистский прогноз развития мировой капиталистической экономики:
— Усиление степени монополизации экономики;
— Неизбежность империалистических войн за передел природных ресурсов.
А есть ли условия для положительного развития экономик государств на Земле?
– Таких условий НЕТ. Потому что, международная экономика на Земле является закрытой системой. У неё нет угроз из внешней среды: в виде недружественных цивилизаций из космоса; или в виде природных космических угроз. А в замкнутых общественных системах всегда процветает каннибализм – «крупные куски закваски пожирают мелкие». О чем есть книга «Морской волк» и кинофильм «Новая земля».
На Земле в мировой экономике средства «пожирания» были созданы в 1944 году в виде Кемп-Девидемского соглашения и «качелей пакс американа».
Крупные куски закваски создали офшорные фирмы. И сейчас вряд ли кто может сказать какая часть экономик стран мира принидлежит этим «кускам».
Здесь надо отметить следующее:
— В 2008-м году закончился очередной цикл «качели пакс американа». Пришла очередь к пожиранию экономики Китая.
— Но, Китай отказался погашать своим имуществом кредиты, кои затолкали в него «экономические убийцы» (типа Перкинса). В этом Китай поддержала РФ. И началась третья мировая империалистическая война. Сейчас США и КНР воюют «чужими руками».
… .
Вот так и получается скептический прогноз на будущее человечества.
А как построить справедливую организацию жизни общества? – Кто знает?
12. Заключение
«Модель персонифицированного распределения суммы продаж» (МПРСП) показывает доли участников экономической деятельности в сумме продаж. Что позволяет оценить достаточность долей потребностям воспроизводства этих участников.
В каждом предприятии для работ одинакового типа, базовые доли распределения в МПРСП – квазипостоянные. Поэтому эти доли можно однажды рассчитать; и применять в дальнейшем для похожих работ как внутрифирменные нормативы.
МПРСП получается равносильным алгебраическим преобразованием «Схемы расчета прибыли/убытка». Это значит следующее:
— Диапазон применимости МПРСП – тот же, что и для «Схемы …».
— Новизна МПРСП – методическая.
В публикации описаны применения МПРСП для следующих целей:
— анализа организации системы управления подразделением-предприятием-отраслью-… ;
— анализа экономической деятельности предприятия и оценки/прогноза её результатов;
— функционально-стоимостного анализа компонентов величин распределения СП;
— разработки комплекта бюджетов предприятия; контроля их полноты и их корректировок;
— анализа вопросов политической экономики.
.=============================================.
Часть III. Приложение. Схема расчета доли налогов в добавленной стоимости
1. Введение
Добавленная стоимость ДС делится «на троих»:
— налоги Н – Государству;
— зарплата («чистая», «выдаваемая на руки») ЗП – Персоналу;
— прибыль («чистая», после уплаты налога на прибыль) ПР – Капиталисту.
В алгебраическом виде этот делёж выглядит так:
ДС = Н + ЗП + ПР …………………………………. (1.1)
Государство принимает косвенное участие в экономике. Поэтому, Н формируется за счет остальных величин в уравнении (1.1). Значит:
Н = Ндс + Нзп + Нпр ……………………………… (1.2)
Где:
— Ндс, Нзп, Нпр – налоги-сборы по базам ДС, ЗП, ПР, соответственно.
Государство может изымить из ДС и другие налоги-сборы. Но: они относительно невелики и потому не рассматриваются; их можно учесть после.
Ниже показано, как определяются налоги Ндс, Нзп, Нпр.
2. Налог на ДС
Налог по базе ДС называется: «налог на добавленную стоимость» (далее, НДС). Обычно, события продаж и закупок разнесены во времени. Для упрощения, пусть АМ = 0. Поэтому, НДС определяется двумя процедурами:
— Отчисляется по базе ПП (промежуточного потребления);
— И начисляется по базе СП (суммы продаж).
Эти отчисления-начисления учитываются на двух специальных бухгалтерских счетах (называемых «налоговые кредиты» и «налоговые обязательства»). И в конце каждого месяца, по разности сумм на этих счетах, определяется сумма НДС, которую следует уплатить Государству; или получить от него, если разница сумм отрицательная.
Налоговый кредит (доля Н в ПП) определяется так:
Нпп = Кдс*ПП.до ……………………………. (2.1)
Где: ПП.до – сумма ПП до начисления НДС (у поставщика); Кдс – ставка НДС.
С другой стороны, для предприятия:
ПП = (1+Кдс)*ПП.до ………………………… (2.2)
Из (2.2) следует (2.3):
ПП.до = ПП/(1+Кдс) ………………………… (2.3)
Подставляя (2.3) в (2.1), получим сумму, именуемую «налоговый кредит»:
Нпп = ПП*Кдс/(1+Кдс) ……………………… (2.4)
Налоговое обязательство (доля Н в СП) определяется так:
Нсп = Кдс*СП.до …………………………………. (2.5)
Где: СП.до – сумма СП до начисления НДС (у предприятия).
С другой стороны, для покупателей продукции предприятия:
СП = (1+Кдс)*СП.до …………………………….. (2.6)
Из (2.6) следует (2.7):
СП.до = СП/(1+Кдс) ……………………………… (2.7)
Подставляя (2.7) в (2.5), получим сумму, именуемую «налоговое обязательство»:
Нсп = СП*Кдс/(1+Кдс) …………………………… (2.8)
Ндс определяется как разность выражений (2.8) и (2.4):
Ндс = Нсп – Нпп = (СП-ПП)*Кдс/(1+Кдс) ….. (2.9)
Или, с учетом обозначения ДС = СП – ПП:
Ндс = ДС*Кдс/(1+Кдс) …………………………… (2.10)
3. Налоги на зарплату
Сумма налогов и сборов Нзп, законодательно установленных по базе ЗПн, калькулируется по следующей формуле:
Нзп = Кзп.нач*ЗПн + Кзп.отч*ЗПн ………………. (3.1)
Где:
— Кзп.нач и Кзп.отч – это суммы ставок налогов-сборов, которые начисляются на ЗПн и отчисляются из ЗПн (соответственно);
— ЗПн – это, так называемая, «зарплата начисленная» (зарплата до отчисления из неё налогов-сборов).
«Зарплата чистая» или «зарплата к выдаче на руки» определяется так:
ЗП = (1–Кзп.отч)*ЗПн ……………………………… (3.2)
Отсюда:
ЗПн = ЗП/(1-Кзп.отч) ………………………………. (3.3)
Подставляя правую часть (3.3) в (3.1), получим (3.4) – выражение для налогов-сборов на ЗП, уплачиваемых предприятием и персоналом
Нзп = ЗП * (Кзп.нач + Кзп.отч)/(1-Кзп.отч) ……… (3.4)
4. Налог на прибыль
Налог на прибыль Нпр устанавливается по базе ПР.до и калькулируется по следующей формуле:
Нпр = Кпр * ПР.до ………………………………… (4.1)
Где:
— ПР.до – это «прибыль до уплаты налога на прибыль»;
— Кпр – ставка налога на прибыль.
«Прибыль чистая» или «прибыль после уплаты налога на прибыль», ПР, определяется так:
ПР = (1-Кпр)*ПР.до ………………………………… (4.2)
Отсюда:
ПР.до = ПР/(1-Кпр) …………………………………. (4.3)
Подставляя правую часть (4.2) в (4.1), получим (4.4):
Нпр = ПР * Кпр/(1-Кпр) …………………………… (4.4)
5. Формула расчета доли налогов в добавленной стоимости
Итак, налоги-сборы, входящие в формулу (1.2), определены. Для удобства выпишем их:
Н = Ндс + Нзп + Нпр ……………………………… (1.2)
Ндс = ДС*Кдс/(1+Кдс) …………………………… (2.10)
Нзп = ЗП * (Кзп.нач + Кзп.отч)/(1-Кзп.отч) ……… (3.4)
Нпр = ПР * Кпр/(1-Кпр) …………………………… (4.4)
Подставив правые части уравнений (2.10), (3.4) и (4.4) в уравнение (1.2), получим (5.1):
Н = ДС*Кдс/(1+Кдс) + ПР*Кпр/(1-Кпр) + ЗП*(Кзп.нач+Кзп.отч)/(1-Кзп.отч) … (5.1)
Для облегчения чтения, формулы структурируются применением заливки разных цветов.
Подставив правую часть уравнения (5.1) в уравнение (1.1), получим (5.2):
ДС = ДС*Кдс/(1+Кдс) + ЗП*(Кзп.нач+Кзп.отч)/(1-Кзп.отч) + ПР*Кпр/(1-Кпр) + ЗП + ПР … (5.2)
Из (5.2), после преобразований, получим (5.3):
ДС = ЗП*(1+Кдс)*(1+Кзп.нач)/(1-Кзп.отч) + ПР*(1+Кдс)/(1-Кпр) ……….. (5.3)
6. Учет значений ставок налогов и сборов
Выпишем значения ставок налогов и сборов в Украине, по состоянию (к примеру) на 2004-й год.
Кдс = 0,2 ……………………………………………………………………. (6.1)
Кпр = 0,3 ……………………………………………………………………. (6.2)
Значение Кзп.нач – это сумма ставок следующих начислений:
– 32% — в пенсионный фонд;
– 2,9% — на социальное страхование;
– 1,9% — на страхование по безработице;
– 2,8% — на страхование от несчастного случая на производстве.
Итого, Кзп.нач = 39,6% или Кзп.нач = 0,396 …………………………… (6.3)
Значение Кзп.отч – это сумма ставок следующих отчислений:
– 13% — подоходный налог;
– 2% — в пенсионный фонд;
– 1% — на социальное страхование;
– 0,5% — на страхование по безработице.
Итого, Кзп.отч = 16,5% или Кзп.отч = 0,165 ……………………………… (6.4)
Подставляя значения коэффициентов (6.1)-(6.4) в (5.1) и в (5.3), получим:
Н = 0,167*ДС + 0,672*ЗП + 0,428*ПР ………………… (6.5)
ДС = 2,006*ЗП + 1,714*ПР …………………………….. (6.6)
Интересно отметить, что в уравнениях (6.5) и (6.6) значения коэффициентов рассчитывались и ранее, по базам и ставкам 1995-го года. В обоих случаях коэффициенты в этих уравнениях получились одинаковыми. Это значит, что почти десятилетняя неустанная битва законодателей за уменьшение налогового бремени Государства на экономику, завершилась ничейным результатом. Бремя не уменьшилось («это – минус»); но и не увеличилось («это – плюс»).
7. Графики зависимостей %дс.н и %дс.пр от %дс.зп
Из формулы (6.6) следует, что:
%дс.пр = 58,3% – 1,17*%дс.зп …………………….. (7.1)
Где: %дс.зп = ЗП/ДС и %дс.пр = ПР/ДС.
Подставив (7.1) в (6.5), после преобразований получим:
%дс.н = 41,7% + 0,171*%дс.зп ……………………. (7,2)
Из уравнений (7.1) и (7.2) следуют диапазоны возможных значений %дс.зп, %дс.пр и %дс.н:
— %дс.зп: [0; 50%];
— %дс.пр: [0; 58,3%];
— %дс.н: [41,7%; 50%].
Графики зависимости %дс.пр и %дс.н от %дс.зп представлены на рис.7.
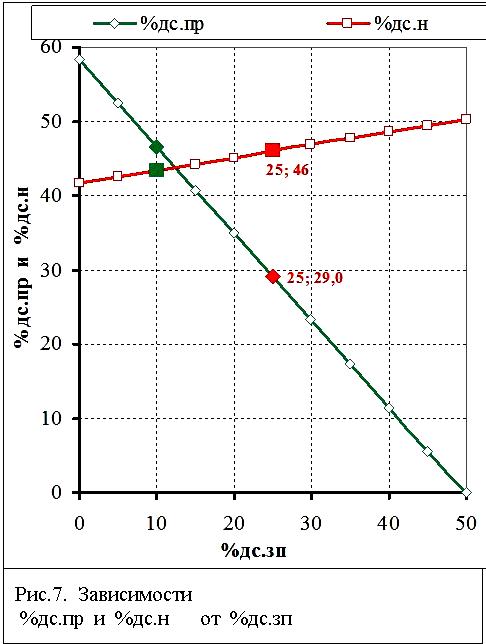
По графику наглядно видно как распределяется ДС между базовыми участниками экономики.видно следующее:
— При %дс.зп = 0%, %дс.н = 42% а %дс.пр = 58% ; тогда %дс.н + %дс.пр = 100%
— При %дс.зп = 10%, %дс.н = 43% а %дс.пр = 47% ; тогда %дс.н + %дс.пр = 90%
— При %дс.зп = 25%, %дс.н = 46% а %дс.пр = 29% ; тогда %дс.н + %дс.пр = 75%
— При %дс.зп = 50%, %дс.н = 50% а %дс.пр = 0% ; тогда %дс.н + %дс.пр = 50%
=========================================.
Примечания не для печати.
.
МПРСП является обобщением предыдущей «модели распределения добавленной стоимости» (http: //www.e-xecutive.ru/career/hr-management/1143154-skolko-predpriyatie-mozhet-platit-svoemu-personalu ).
Модель, по мере её применения (в том числе и в многочисленных сообщениях разных форумов) , была достроена до МПРСП. Также было понято, что МПРСП получается в результате равносильного алгебраического преобразования бухгалтерской «Схемы расчета прибыли/убытка». Значит, новизна МПРСП – методическая.
.
Данные об авторе:
Зонзов Владимир Иванович, 75 лет. По настроению описываю свой опыт в следующих ролях:
= Экс.ведущий инженер.
= Экс-директор:
= — исполнительный;
= — по экономике и планированию;
= — по управлению промышленными проектами.
.
Идея МПРСП появилась в 1995-м году, при решении проблемы увеличения производительности труда на объектах строительных работ. Производительность, в среднем – удвоилась. Увеличение бывало и большим и меньшим. Оно зависело от эффективности работы вспомогательных подразделений предприятий.